
Sentenza della Corte di giustizia delle Comunità europee del 15 ottobre 2026 C-70/25, Tukowiecka
Le banche e altri prestatori di servizi di pagamento non possono rifiutare o ritardare il rimborso delle operazioni di pagamento non autorizzate solo perché accusano il cliente di negligenza grave. La Corte di giustizia delle Comunità europee (CE) ha dichiarato: Tukowiecka Libero. La decisione è pertinente in particolare per la gestione dei reclami, la prevenzione delle frodi e le procedure di conformità dei prestatori di servizi di pagamento.
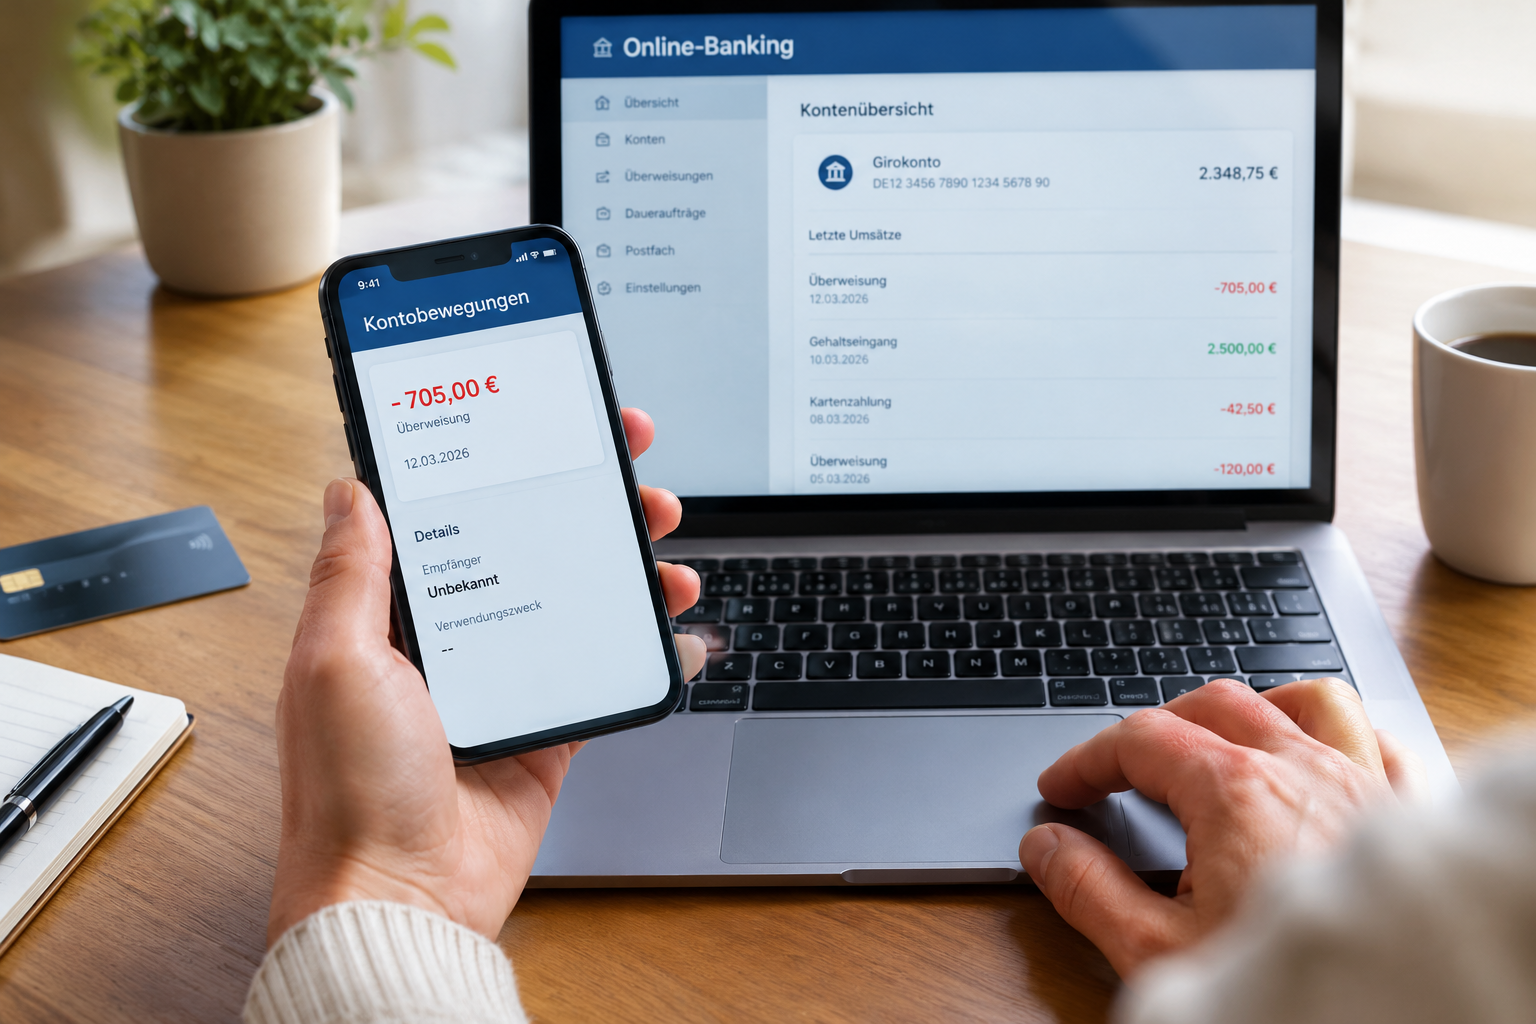
Il caso: phishing e un trasferimento non autorizzato
Nella causa principale, un cliente era diventato vittima di un attacco di phishing. I responsabili hanno ottenuto i loro dati di accesso tramite link falsi in connessione con un mercato online o l'accesso presunto al loro conto bancario. Un trasferimento di oltre 3.000 Złoty polacco (PLN) è stato effettuato senza la loro autorizzazione effettiva.
Il cliente ha informato la sua banca e la polizia il giorno successivo. Tuttavia, la banca ha rifiutato un rimborso. Ha fatto affidamento sul cliente per agire gravemente negligentemente.
Al centro della procedura era la questione se un prestatore di servizi di pagamento può inizialmente rifiutare di rimborsare una transazione di pagamento non autorizzata se si presume che il cliente ha reso possibile la frode per negligenza grave.
Siamo avvocati per Compliace. Utilizzare una prima consultazione.
Sentenza della Corte di giustizia: rimborso immediato in linea di principio
La Corte di giustizia si è basata sull'obbligo di rimborso di cui all'articolo 73, paragrafo 1, della direttiva sui servizi di pagamento (PSD2, direttiva (UE) Dopo di che, il prestatore di servizi di pagamento deve rimborsare una transazione di pagamento non autorizzata senza indugio. Il rimborso deve essere effettuato entro la fine della giornata lavorativa successiva alla determinazione o alla notifica dell'operazione di pagamento.
La direttiva prevede un'eccezione limitata: se il prestatore di servizi di pagamento ha motivi legittimi per sospettare una frode, deve notificare tali motivi per iscritto all'autorità nazionale competente. La semplice affermazione secondo cui il cliente ha agito gravemente negligentemente non è sufficiente a sospendere l'obbligo di rimborso senza ulteriori ritardi.
La Corte di giustizia delle Comunità europee rafforza così la tutela dei clienti i cui conti sono stati gravati da operazioni di pagamento non autorizzate. Il rimborso non può essere subordinato unicamente al fatto che il prestatore di servizi di pagamento già accusi il cliente di cattiva condotta.
Il rimborso e la responsabilità sono esaminati separatamente.
Per quanto riguarda la valutazione giuridica e organizzativa, la distinzione tra l'obbligo di rimborso inizialmente esistente e la successiva questione della responsabilità è decisiva.
Ai sensi dell'art. 74, par. 1 PSD2, un utente di servizi di pagamento può, a determinate condizioni, essere responsabile di tutte le perdite derivanti da un'operazione di pagamento non autorizzata se ha deliberatamente o gravemente violato alcuni obblighi. Occorre tuttavia esaminare separatamente se tale responsabilità esista effettivamente.
Dall'eventuale accusa di negligenza grave, non risulta automaticamente che la banca possa rifiutare il rimborso inizialmente previsto. Occorre pertanto distinguere tra il rimborso e l'eventuale recupero successivo.
Per i prestatori di servizi di pagamento, ciò significa che non si dovrebbe rifiutare un rimborso solo sulla base di una valutazione interna del comportamento del cliente. Piuttosto, essi devono valutare separatamente le condizioni legali per il rimborso e per l'eventuale utilizzo successivo del cliente.
Obblighi di fornire prove e prove
Anche gli obblighi dei prestatori di servizi di pagamento svolgono un ruolo importante. Ai sensi dell'articolo 72, paragrafo 2, del DSS2, la semplice registrazione dell'uso di uno strumento di pagamento non è comunque sufficiente a dimostrare che l'operazione di pagamento è stata autorizzata o che l'utente del pagamento ha agito in modo fraudolento o gravemente negligente.
Il prestatore di servizi di pagamento fornisce le circostanze pertinenti sulla base di prove adeguate. Un riferimento forfettario all'uso di dati di accesso corretti o di un'operazione registrata tecnicamente correttamente non sostituisce tale verifica.
Per quanto riguarda la pratica di conformità, ne consegue che le decisioni di rifiuto del rimborso dovrebbero essere documentate in modo comprensibile e basato su fatti concreti.
Conseguenze per la gestione della conformità e dei reclami
La decisione ha un impatto pratico sulle banche e sugli altri prestatori di servizi di pagamento. Le procedure esistenti per il trattamento dei casi di phishing e delle transazioni di pagamento non autorizzate dovrebbero essere controllate per verificare se essi separano in misura sufficiente l'obbligo di rimborso e la successiva verifica della responsabilità.
Particolarmente pertinenti sono le seguenti misure:
- Rivedere le procedure di rimborso: I termini e i requisiti legali per il rimborso delle operazioni di pagamento non autorizzate devono essere rispettati in modo affidabile.
- Motivi del rifiuto del documento: La semplice accusa di negligenza grave non dovrebbe servire da giustificazione forfettaria per un rimborso rifiutato o ritardato.
- Esaminare legalmente i casi eccezionali: Se il prestatore di servizi di pagamento si basa su un sospetto di frode, devono essere rispettati gli obblighi giuridici, compresa la necessaria notifica scritta all'autorità nazionale competente.
- Prove sicure: Le procedure di comunicazione, i protocolli tecnici e altre circostanze pertinenti dovrebbero essere documentati in modo da consentire un riesame giuridico.
- Adattare la gestione dei reclami: I reclami relativi al phishing e alle transazioni di pagamento non autorizzate devono essere trattati secondo una procedura chiara che non mischi l'obbligo di rimborso con la valutazione finale della responsabilità.
- Formazione del personale: I dipendenti responsabili devono poter distinguere tra la questione dell'autorizzazione di un'operazione di pagamento, l'obbligo giuridico di rimborso e l'eventuale responsabilità del cliente.
Tali misure contribuiscono a ridurre i rischi giuridici e rendono comprensibili le decisioni nei confronti dei clienti e delle autorità di vigilanza.
Con decisione nella causa Tukowiecka La Corte dichiara chiaramente che il rimborso delle operazioni di pagamento non autorizzate non può essere rifiutato senza un ulteriore riferimento ad una possibile negligenza grave del cliente. Gli obblighi di rimborso previsti dalla legge PSD2 devono essere innanzitutto adempiuti; un'eventuale responsabilità del cliente deve essere valutata separatamente.
Pertanto, è importante che le banche e i prestatori di servizi di pagamento limitino chiaramente le decisioni di rimborso, i sospetti controlli delle frodi e le successive procedure di responsabilità o recupero. Siamo esperti e vi aiutiamo in questo.
Riferimento: Causa C-70/25, Corte di giustizia delle Comunità europee, sentenza 15 ottobre 2026, causa C-70/25 Tukowiecka.
Nota: Questo articolo è per informazioni generali e non sostituisce la consulenza legale in singoli casi.